Từ ngày 20/10/2026, Vietcombank, VietinBank cùng khoảng 15 ngân hàng tư nhân điều chỉnh giảm lãi suất huy động tại các kỳ hạn từ 6 tháng trở lên. Mức giảm phổ biến từ 0,5-0,7 điểm phần trăm mỗi năm, thực hiện theo yêu cầu của Ngân hàng Nhà nước nhằm hạ mặt bằng lãi suất huy động, tạo dư địa giảm lãi suất cho vay và hỗ trợ hoạt động kinh tế.
Mục lục
Lãi suất tiết kiệm giảm tại Vietcombank, VietinBank và hàng loạt ngân hàng tư nhân
Ngày 20/10/2026, thị trường ghi nhận đợt điều chỉnh lãi suất tiết kiệm trên diện rộng sau chỉ đạo của Ngân hàng Nhà nước (NHNN). Hai ngân hàng thương mại nhà nước là Vietcombank và VietinBank cùng nhiều ngân hàng tư nhân giảm lãi suất tiền gửi niêm yết, chủ yếu ở các kỳ hạn từ 6 tháng trở lên.
Tại VietinBank, lãi suất tiền gửi tại quầy kỳ hạn từ 6 tháng đến dưới 12 tháng giảm từ 3,5%/năm xuống 3%/năm. Kỳ hạn 12 tháng đến dưới 24 tháng giảm từ 5,9% xuống 5,4%/năm; kỳ hạn từ 24 tháng trở lên giảm từ 6% xuống 5,5%/năm.
Vietcombank cũng điều chỉnh tương tự. Lãi suất tiền gửi tại quầy kỳ hạn 6 tháng và 9 tháng giảm từ 3,5% xuống 3%/năm. Kỳ hạn 12 tháng giảm từ 5,9% xuống 5,4%/năm, còn kỳ hạn 24 tháng giảm từ 6% xuống 5,5%/năm.
Vietcombank cũng điều chỉnh tương tự. Lãi suất tiền gửi tại quầy kỳ hạn 6 tháng và 9 tháng giảm từ 3,5% xuống 3%/năm. Kỳ hạn 12 tháng giảm từ 5,9% xuống 5,4%/năm, còn kỳ hạn 24 tháng giảm từ 6% xuống 5,5%/năm. Đáng chú ý, các kỳ hạn 36, 48 và 60 tháng được điều chỉnh từ 5,3% xuống 4,8%/năm.
Ngoài hai ngân hàng trên, khoảng 15 ngân hàng tư nhân cũng giảm lãi suất tiết kiệm, gồm ACB, TPBank, Sacombank, SeABank, OCB, BVBank, Nam A Bank, NCB và một số tổ chức tín dụng khác. Mức giảm phổ biến là 0,5 điểm phần trăm, một số ngân hàng giảm tới 0,7 điểm phần trăm.
Đợt điều chỉnh tập trung chủ yếu vào kỳ hạn trung và dài hạn. Trong khi đó, phần lớn lãi suất tiền gửi dưới 6 tháng vẫn được giữ nguyên do chịu mức trần theo quy định.
Lãi suất tiết kiệm giảm theo yêu cầu điều hành của Ngân hàng Nhà nước
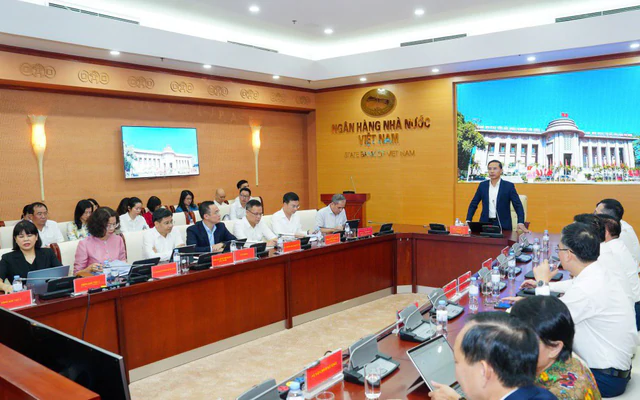
Động thái giảm lãi suất tiết kiệm diễn ra sau cuộc họp ngày 19/10 giữa NHNN và các tổ chức tín dụng nhằm triển khai giải pháp ổn định thị trường tiền tệ, giảm mặt bằng lãi suất và hỗ trợ tăng trưởng kinh tế.
Theo văn bản số 9608/NHNN-CSTT ban hành ngày 18/10/2026, NHNN yêu cầu các tổ chức tín dụng giảm tối thiểu 0,5%/năm đối với lãi suất tiền gửi niêm yết từ kỳ hạn 6 tháng trở lên. Các ngân hàng đồng thời được yêu cầu không chạy đua tăng lãi suất huy động gây cạnh tranh không lành mạnh và bất ổn thị trường.
Về phía lãi suất cho vay, NHNN yêu cầu các ngân hàng triển khai giải pháp giảm từ 1,5-2%/năm đối với lĩnh vực sản xuất, kinh doanh và các lĩnh vực ưu tiên.
Có thể thấy, chính sách không chỉ hướng tới việc điều chỉnh chi phí huy động vốn mà còn yêu cầu ngân hàng chia sẻ một phần lợi ích với khách hàng vay vốn. Tuy nhiên, mức giảm lãi suất cho vay thực tế còn phụ thuộc vào từng ngân hàng, đối tượng khách hàng, mục đích sử dụng vốn và điều kiện của chương trình tín dụng.
NHNN cũng nhấn mạnh yêu cầu kiểm soát chất lượng tín dụng, nợ xấu và bảo đảm an toàn hệ thống. Việc giảm lãi suất vì vậy phải đi kèm quản trị rủi ro, không hạ tiêu chuẩn cho vay chỉ để mở rộng dư nợ.
Lãi suất tiết kiệm giảm tác động thế nào đến người gửi tiền?
Đối với người gửi tiết kiệm, lãi suất giảm đồng nghĩa khoản tiền lãi nhận được từ các khoản tiền gửi mới hoặc tái tục có thể thấp hơn trước. Mức ảnh hưởng cụ thể phụ thuộc vào số tiền gửi, kỳ hạn và biểu lãi suất áp dụng tại thời điểm giao dịch.
Chẳng hạn, với khoản tiền gửi 100 triệu đồng trong một năm, nếu lãi suất giảm từ 6% xuống 5,5%/năm, tiền lãi theo cách tính đơn giản sẽ giảm từ 6 triệu xuống 5,5 triệu đồng, tức giảm 500.000 đồng mỗi năm. Đây là ví dụ minh họa, chưa tính các điều kiện cụ thể của sản phẩm tiền gửi.
Người gửi tiền vì vậy cần cân nhắc giữa kỳ hạn và nhu cầu sử dụng vốn. Gửi kỳ hạn dài có thể giúp cố định mức lãi suất trong thời gian cam kết, nhưng làm giảm tính linh hoạt nếu cần rút tiền trước hạn. Ngược lại, gửi kỳ hạn giúp dễ điều chỉnh kế hoạch tài chính nhưng có thể phải chấp nhận mức lãi suất thấp hơn.
Ngoài ra, không nên chỉ so sánh lãi suất niêm yết cao nhất. Người gửi cần kiểm tra điều kiện áp dụng, hình thức gửi tại quầy hay trực tuyến, số tiền tối thiểu và quy định tất toán trước hạn để đánh giá lợi ích thực tế.
Lãi suất tiết kiệm giảm có giúp hạ lãi suất cho vay?
Về nguyên tắc, lãi suất huy động là một trong những thành phần ảnh hưởng đến chi phí vốn của ngân hàng. Khi lãi suất tiết kiệm giảm, chi phí huy động mới có thể hạ xuống, tạo thêm dư địa để ngân hàng giảm lãi suất cho vay.
Tuy nhiên, mức giảm không nhất thiết diễn ra ngay lập tức hoặc tương ứng một-một. Chi phí vốn bình quân còn phụ thuộc vào cơ cấu tiền gửi hiện hữu, kỳ hạn huy động, chi phí vận hành, dự phòng rủi ro và chất lượng tài sản của từng ngân hàng.
Đối với doanh nghiệp sản xuất, kinh doanh và các lĩnh vực ưu tiên, yêu cầu giảm lãi suất cho vay 1,5-2%/năm có thể hỗ trợ giảm chi phí tài chính nếu đáp ứng điều kiện của chương trình. Người vay vốn cần làm việc trực tiếp với ngân hàng để xác định mức lãi suất, thời giam ưu đãi và các điều kiện liên quan.
Với khách hàng cá nhân, đặc việ là người vay mua nhà, không nên mặc định lãi suất vay sẽ giảm ngay theo đợt điều chỉnh lãi suất tiền gửi. Mức lãi suất áp dụng còn phụ thuộc hợp đồng tín dụng, thời điểm điều chỉnh và biên độ lãi suất của khoản vay.
Lãi suất tiết kiệm giảm ảnh hưởng thế nào đến thị trường bất động sản?
Lãi suất là một trong những yếu tố tác động đến quyết định mua nhà và đầu tư bất động sản. Khi chi phí vay giảm, người mua sử dụng vốn tín dụng có thể giảm bớt áp lực trả nợ, trong khi daonh nghiệp có cơ hội tiếp cận nguồn vốn với chi phí hợp lý hơn nếu đáp ứng điều kiện vay.
Tuy nhiên, tác động lên thị trường bất động sản còn phụ thuộc vào thu nhập, giá bán, nguồn cung và tâm lý người mua. Một đợt giảm lãi suất huy động chưa đủ để khẳng định lãi suất vay mua nhà sẽ giảm tương ứng hoặc thanh khoản bất động sản sẽ phục hồi ngay.
Ở chiều ngược lại, lãi suất tiết kiệm giảm có thể khiến một bộ phận người gửi tiền cân nhắc lại cách phân bổ tài sản. Dù vậy, dòng tiền không nhất thiết tự động chuyển sang bất động sản, bởi quyết định đầu tư còn phụ thuộc vào mức giá, khả năng sinh lời, tính thanh khoản và rủi ro của từng loại tài sản.
Lãi suất tiết kiệm giảm: Những diễn biến cần theo dõi tiếp theo
Trong thời gian tới, cần theo dõi ba yếu tố chính: mức độ tuân thủ yêu cầu giảm lãi suất huy động, khả năng triển khai các chương trình giảm lãi suất cho vay và diễn biến thanh khoản của hệ thống ngân hàng.
Nếu chi phí huy động giảm được duy trì, ngân hàng có thể có thêm điều kiện hỗ trợ khách hàng vay vốn. Tuy nhiên, khả năng giảm sâu hơn còn phụ thuộc vào nhu cầu tín dụng, cân đối nguồn vốn, lạm phát và yêu cầu bảo đảm an toàn hệ thống.
Đối với người gửi tiền, việc so sánh biểu lãi suất giữa các ngân hàng và lựa chọn kỳ hạn phù hợp vẫn là yếu tố quan trọng. Với người vay vốn, cần xem xét tổng chi phí khoản vay, thời gian ưu đãi và mức lãi suất sau ưu đãi thay vì chỉ nhìn vào mức giảm được công bố.
Kết luận: Lãi suất tiết kiệm giảm từ ngày 20/10/2026 là động thái điều chỉnh trên diện rộng, thực hiện theo yêu cầu của NHNN nhằm hạ chi phí huy động và tạo dư địa giảm lãi suất cho vay. Tuy nhiên, hiệu quả cuối cùng cần được đánh giá qua mức giảm thực tế của lãi suất tín dụng, khả năng tiếp cận vốn của doanh nghiệp và người dân, cũng như diễn biến ổn định của thị trường tiền tệ.
Hy vọng bài viết đã mang đến độc giả nhiều thông tin hữu ích. Mọi thắc mắc hoặc muốn nhận tư vấn đầu tư bất động sản sinh lời cao trực tiếp từ diễn giả Rich Nguyen, quý khách hàng vui lòng liên hệ:
RICH NGUYEN ACADEMY
Địa điểm: Tòa C5 D’capitale, số 119 Trần Duy Hưng, Cầu Giấy, Hà Nội
Hotline: 1900 999979
Email: info.richnguyen@gmail.com
Website: https://richnguyen.vn/
Facebook: Rich Nguyen Academy