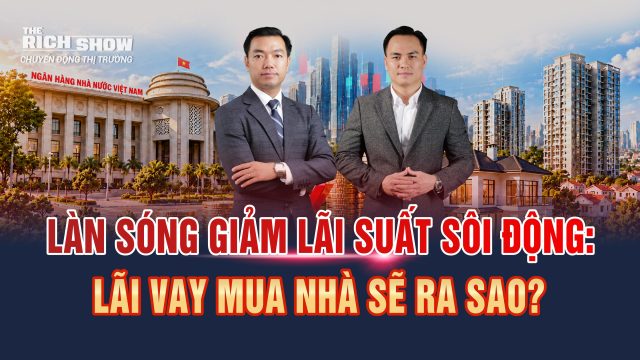
Ngân hàng Nhà nước yêu cầu các tổ chức tín dụng giảm lãi suất cho vay từ 1,5-2 điểm phần trăm/năm đối với lĩnh vực sản xuất, kinh doanh và các lĩnh vực ưu tiên, mở ra kỳ vọng cải thiện thanh khoản bất động sản trong những tháng cuối năm 2026. Tuy nhiên, lãi suất vay mua nhà có thực sự giảm hay không vẫn phụ thuộc vào phạm vi áp dụng của từng ngân hàng, trong khi giá nhà cao và điều kiện tín dụng chặt chẽ tiếp tục là rào cản đối với người mua. Thị trường vì thế đứng trước ba kịch bản, từ phục hồi có chọn lọc đến tiếp tục trầm lắng nếu chi phí vốn chưa giảm đủ sâu.
Mục lục
Vì sao phải giảm lãi suất ngay lúc này?
Ngày 19/10/2026, Ngân hàng Nhà nước (NHNN) làm việc với lãnh đạo 46 ngân hàng thương mại, yêu cầu giảm tối thiểu 0,5 điểm phần trăm/năm lãi suất tiền gửi kỳ hạn từ 6 tháng trở lên, đồng thời giảm 1,5-2 điểm phần trăm/năm lãi suất cho vay đối với lĩnh vực sản xuất, kinh doanh và các lĩnh vực ưu tiên.
Động thái này diễn ra trong bối cảnh mặt bằng lãi suất cho vay còn cao, ảnh hưởng đến chi phí vốn của doanh nghiệp và khả năng tiếp cận tín dụng của người dân. Theo NHNN, đến thời điểm cuộc họp, tăng trường huy động vốn đạt 11,22%, trong khi tín dụng tăng 11,44%. Khi tín dụng tăng nhanh hơn huy động, áp lực cân đối nguồn vốn của hệ thống ngân hàng gia tăng.
Bên cạnh mục tiêu hỗ trợ tăng trưởng kinh tế, cơ quan điều hành vẫn phải kiểm soát lạm phát, ổn định tỷ giá và bảo đảm an toàn hệ thống tín dụng. Vì vậy, yêu cầu giảm lãi suất đi kèm chỉ đạo không chạy đua tăng lãi huy động và không chuẩn cấp tín dụng, đặc biệt đối với lĩnh vực tiềm ẩn rủi ro như bất động sản.
Với thị trường nhà ở, câu hỏi quan trọng là liệu chính sách giảm chi phí vốn có chuyển thành mức lãi suất vay mua nhà thấp hơn hay không. Bởi nếu chi phí vay vẫn cao, người mua có thể tiếp tục trì hoãn quyết định, khiến thanh khoản khó cải thiện đáng kể.
Lãi suất vay mua nhà có thực sự được giảm?
Sau chỉ đạo của NHNN, một số ngân hàng đã triển khai chương trình giảm lãi suất, nhưng phạm vi áp dụng cần được phân biệt rõ.
Agribank triểm khai giảm lãi suất cho vay tới 2%/năm từ ngày 19/10, tập trung vào khách hàng sản xuất, kinh doanh và các lĩnh vực ưu tiên. BIDV công bố chương trình cho vay với lãi suất từ 6%/năm đối với một số khoản vay ngắn hạn bằng đồng Việt Nam, tùy điều kiện áp dụng. Vietcombank cam kết giảm tối thiểu 2% lãi suất vay từ nay đến cuối năm để hỗ trợ doanh nghiệp.
Như vậy, đã có những chương trình giảm lãi suất cụ thể, nhưng không thể suy ra rằng mọi khoản vay, đặc biệt là khoản vay mua nhà thương mại, đều được giảm tương ứng.
Lãi suất vay mua nhà chưa chắc giảm cùng nhịp với lãi suất cho vay sản xuất, kinh doanh. Chính sách hiện tập trung vào các lĩnh vực được ưu tiên; còn tín dụng bất động sản vẫn chịu yêu cầu kiểm soát chất lượng và rủi ro. Nhà ở xã hội có cơ chế hỗ trợ riêng thông qua việc tái cấp vốn với lãi suất hợp lý cho các ngân hàng tham gia chương trình cho vay.
Đối với người vay mua nhà, cần theo dõi mức lãi suất thực tế ngân hàng áp dụng cho khoản vay mới, điều kiện hưởng ưu đãi và lãi suất sau thời gian cố định. Mức giảm tối đa trong một chương trình không đồng nghĩa tất cả khách hàng đều được hưởng mức giảm đó.
Ảnh hưởng của lãi suất vay mua nhà đến thị trường bất động sản
1. Điểm tích cực
Nếu mặc bằng lãi suất giảm thực chất và duy trì ổn định, người mua nhà có thể giảm áp lực trả nợ, còn doanh nghiệp được cải thiện khả năng tiếp cận vốn. Tâm lý thị trường cũng có thể tích cực hơn khi rủi ro chi phí tài chính trong tương lai giảm xuống.
Những sản phẩm đáp ứng nhu cầu ở thực, có giá bán phù hợp và pháp lý rõ ràng có khả năng hưởng lợi trước. Nhà ở xã hội và nhà cho thuê cũng có cơ hội tiếp cận nguồn vốn hỗ trợ theo định hướng chính sách.
2. Hạn chế – rủi ro
Nếu lãi suất cho vay giảm 1,5-2 điểm phần trăm nhưng không áp dụng trực tiếp cho vay mua nhà, tác động đến sức mua nhà thương mại sẽ hạn chế. Ngay cả khi lãi suất vay mua nhà giảm, giá bán cao và thu nhập chưa kịp vẫn có thể khiến người mua chưa đủ khả năng tài chính.
Ngoài ra, NHNN yêu cầu kiểm soát chặt nợ xấu và không hạ chuẩn tín dụng. Vì vậy, giảm lãi suất không đồng nghĩa việc vay mua bất động sản sẽ dễ dàng hơn đối với mọi khách hàng.
Đối với nhà đầu tư sử dụng đòn bẩy cao, nếu thanh khoản tiếp tục thấp trong khi chi phí nắm giữ tài sản lớn, áp lực tài chính vẫn tồn tại. Do đó, giảm lãi suất là điều kiện hỗ trợ thị trường, nhưng chưa đủ để bảo đảm một chu kỳ phục hồi mạnh.
Ba kịch bản cho bất động sản cuối năm 2026
Kịch bản 1: Lãi suất vay mua nhà giảm thực chất, thanh khoản cải thiện. Nếu các ngân hàng mở rộng chương trình ưu đãi cho khách hàng cá nhân, chi phí vay giảm và chủ đầu tư duy trì chính sách bán hàng hợp lý, giao dịch có thể phục hồi trước ở phân khúc vừa túi tiền, nhà ở xã hội và dự án phục vụ nhu cầu ở thực.
Kịch bản 2: Lãi suất huy động giảm nhưng lãi vay mua bất động sản giảm chậm. Đây là kịch bản thị trường tiếp tục phân hóa. Các ngân hàng ưu tiên giảm lãi suất cho sản xuất, kinh doanh, trong khi tín dụng bất động sản vẫn được kiểm soát. Những dự án pháp lý rõ ràng, giá hợp lý có thể duy trì giao dịch, còn phân khúc giá cao và phụ thuộc đòn bẩy phục hồi chậm hơn.
Kịch bản 3: Lãi suất giảm nhưng sức mua vẫn yếu. Nếu giá nhà tiếp tục vượt khả năng chi trả, người mua có thể chờ đợi thêm, khiến thanh khoản chưa cải thiện rõ rệt. Chủ đầu tư có thể tăng chiết khấu, giãn tiến độ thanh toán hoặc điều chỉnh chiến lược bán hàng thay vì giảm mạnh giá niêm yết.
Trong cả ba kịch bản, yếu tố quyết định không chỉ là lãi suất mà còn là giá bán, thu nhập, nhuồn cung phù hợp và khả năng tiếp cận tín dụng thực tế.
Lãi suất vay mua nhà là điều kiện cần, chưa phải điều kiện đủ
Chỉ đạo giảm lãi suất của NHNN tạo tín hiệu hỗ trợ cho nền kinh tế và có thể góp phần cải thiện môi trường tài chính của thị trường bất động sản. Tuy nhiên, phạm vi giảm lãi suất hiện tập trung vào sản xuất, kinh doanh và lĩnh vực ưu tiên; chưa có cơ sở để khẳng định lãi suất vay mua nhà thương mại sẽ giảm tương ứng.
Trong những tháng cuối năm, cần theo dõi các gói vay mua nhà mới, mức lãi suất sau ưu đãi, điều kiện tín dụng và diễn biến giao dịch thực tế. Người mua ở thực nên tính toán khả năng trả nợ trong cả kịch bản lãi suất tăng trở lại, thay vì chỉ dựa vào mức ưu đãi ban đầu. Nhà đầu tư sử dụng đòn bẩy cần đánh giá lại dòng tiền và chi phí nắm giữ.
Lãi suất giảm có thể mở đường cho bất động sản phục hồi, nhưng thanh khoản chỉ cải thiện bền vững khi chi phí vốn, giá nhà và khả năng chi trả cùng tiến về mức hợp lý.
Đón xem The Rich Show để tiếp tục cập nhật các chính sách tiền tệ, diễn biến lãi suất và những yếu tố định hình thị trường bất động sản Việt Nam.
Hy vọng bài viết đã mang đến độc giả nhiều thông tin hữu ích. Mọi thắc mắc hoặc muốn nhận tư vấn đầu tư bất động sản sinh lời cao trực tiếp từ diễn giả Rich Nguyen, quý khách hàng vui lòng liên hệ:
RICH NGUYEN ACADEMY
Địa điểm: Tòa C5 D’capitale, số 119 Trần Duy Hưng, Cầu Giấy, Hà Nội
Hotline: 1900 999979
Email: info.richnguyen@gmail.com
Website: https://richnguyen.vn/
Facebook: Rich Nguyen Academy