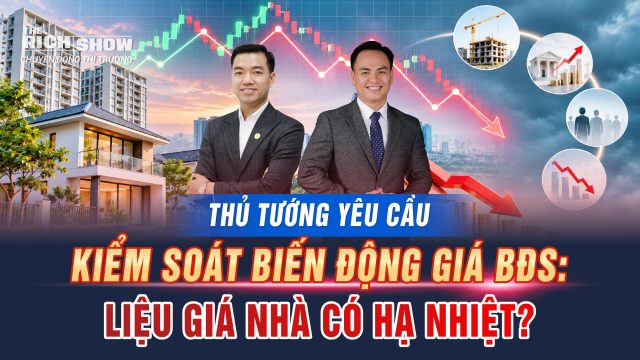
Ngày 4/11/2026, Thủ tướng Lê Minh Hưng yêu cầu Bộ Xây dựng đánh giá tổng thể thị trường, không để bất động sản gây tác động tiêu cực đến nền kinh tế và hệ thống tài chính, ngân hàng. Chỉ đạo được đưa ra trong bối cảnh giá nhà vẫn neo cao, thanh khoản suy yếu và tồn kho gia tăng. Đây là tín hiệu cho thấy hoạt động kiểm soát giá bất động sản đang được đặt trong bài toán ổn định kinh tế vĩ mô, nhưng liệu thị trường có bước vào một chu kỳ giảm giá?
Mục lục
Kiểm soát giá bất động sản trong bối cảnh giá cao, thanh khoản suy yếu
Thị trường bất động sản quý III/2026 đang xuất hiện một nghịch lý đáng chú ý: giao dịch giảm nhưng giá bán chưa có sự điều chỉnh tương xứng.
Theo số liệu được công bố trong kịch bản, cả nước ghi nhận khoảng 92.004 giao dịch thành công trong quý III, giảm 8% so với quý II. Trong đó, giao dịch căn hộ chung cư và nhà ở riêng lẻ giảm 14%, còn đất nền giảm 6%. Đây là mức giao dịch thấp nhất kể từ giai đoạn dịch Covid-19 năm 2021.
Tuy nhiên, mặt bằng giá vẫn ở mức cao. Giá căn hộ sơ cấp trung bình tại Hà Nội khoảng 122,7 triệu đồng/m², trong khi TP.HCM khoảng 103 triệu đồng/m². Tại Hà Nội, lượng căn hộ bán được trong quý III cũng giảm 48% so với cùng kỳ.
Không chỉ thanh khoản suy yếu, lượng hàng tồn kho tại các dự án cũng tăng lên khoảng 51.950 sản phẩm. Đáng chú ý, tồn kho đất nền tăng 75,3% so với quý trước, căn hộ chung cư tăng 19,5% và nhà ở riêng lẻ tăng 11,6%.
Điều này cho thấy vấn đề của thị trường không đơn thuần nằm ở thiếu nguồn cung. Quý III có 31.844 sản phẩm mở bán mới nhưng chỉ khoảng 12.520 sản phẩm được giao dịch, tương đương tỷ lệ hấp thụ khoảng 39%. Trong khi đó, nguồn cung vẫn tập trung nhiều ở phân khúc trung và cao cấp, còn nhà ở vừa túi tiền tiếp tục khan hiếm.
Khi giá bán vượt quá khả năng chi trả, người mua có xu hướng trì hoãn quyết định. Các chính sách chiết khấu, hỗ trợ lãi suất hay giãn tiến độ thanh toán cũng khó tạo ra sức mua bền vững nếu sau ưu đãi, lãi suất thả nổi có thể lên mức 13–15%/năm.
Kiểm soát giá bất động sản không đồng nghĩa với yêu cầu hạ giá nhà
Trong phiên họp Chính phủ thường kỳ tháng 10 ngày 4/11/2026, Thủ tướng giao Bộ Xây dựng chủ trì, phối hợp với các cơ quan liên quan đánh giá tổng thể thị trường bất động sản, đề xuất giải pháp và không để thị trường tác động tiêu cực đến nền kinh tế, hệ thống tài chính, ngân hàng.
Cần phân biệt rõ: đây là chỉ đạo đánh giá và đề xuất giải pháp ổn định thị trường, không phải mệnh lệnh hành chính yêu cầu doanh nghiệp đồng loạt giảm giá bán.
Trọng tâm của chỉ đạo nằm ở việc kiểm soát những biến động có thể tạo ra rủi ro dây chuyền. Nếu giá bất động sản tăng quá nhanh so với giá trị khai thác và thu nhập thực tế, thị trường có nguy cơ hình thành mặt bằng giá thiếu bền vững. Ngược lại, nếu giá giảm sâu trong thời gian ngắn, giá trị tài sản bảo đảm tại ngân hàng có thể suy giảm, kéo theo áp lực nợ xấu.
Đặc biệt, bất động sản có mối liên hệ lớn với hệ thống tín dụng. Vì vậy, việc đánh giá tổng thể thị trường không chỉ nhằm ổn định giá nhà mà còn hướng đến hạn chế rủi ro đối với dòng vốn và hoạt động của các tổ chức tín dụng.
Kiểm soát giá bất động sản thông qua những kênh điều hành nào?
Đáng chú ý, chỉ đạo về bất động sản được đặt trong tổng thể các nhiệm vụ kiểm soát lạm phát và điều hành giá những tháng cuối năm 2026.
Thứ nhất, kiểm soát chi phí đầu vào. Bộ Xây dựng được giao theo dõi giá vật liệu, nhà ở, chi phí xây dựng và cước vận tải. Đây đều là những yếu tố ảnh hưởng trực tiếp đến tổng mức đầu tư và giá thành phát triển dự án.
Thứ hai, cải thiện cơ cấu nguồn cung. Chính phủ yêu cầu các bộ, địa phương hoàn thành chỉ tiêu phát triển nhà ở xã hội và nhà ở cho thuê trong năm 2026. Nếu được triển khai hiệu quả, nguồn cung mới có thể bổ sung lựa chọn cho nhóm người mua có khả năng tài chính hạn chế, thay vì tiếp tục tập trung vào phân khúc cao cấp.
Thứ ba, giám sát rủi ro tín dụng. Yêu cầu không để bất động sản tác động tiêu cực đến hệ thống ngân hàng cho thấy dòng vốn vào lĩnh vực này cần được kiểm soát phù hợp, đặc biệt với hoạt động đầu cơ sử dụng đòn bẩy tài chính lớn.
Thứ tư, tăng trách nhiệm điều hành tại địa phương. Chính phủ yêu cầu cập nhật kịch bản lạm phát và đề xuất giao chỉ tiêu kiểm soát CPI cho các địa phương từ năm 2027. Tuy nhiên, cần lưu ý CPI không trực tiếp tính giá mua nhà, mà phản ánh một số chi phí liên quan đến nhà ở như tiền thuê, vật liệu sửa chữa, điện và nước.
Như vậy, kiểm soát giá bất động sản không chỉ là câu chuyện giá bán, mà còn liên quan đến chi phí phát triển dự án, nguồn cung nhà ở và khả năng tiếp cận vốn.
Kiểm soát giá bất động sản: Nhóm tài sản nào chịu áp lực lớn nhất?
Nếu các giải pháp điều tiết được triển khai mạnh hơn, mức độ tác động sẽ không giống nhau giữa các phân khúc.
Nhóm chịu áp lực lớn có thể là đất nền và bất động sản thương mại, nghỉ dưỡng có giá bán phụ thuộc nhiều vào kỳ vọng tăng giá. Những tài sản không tạo ra dòng tiền thường khó duy trì mức định giá cao khi thanh khoản suy yếu và chi phí vốn tăng.
Nhà đầu tư sử dụng đòn bẩy lớn cũng đối mặt với rủi ro đáng kể. Khi giao dịch chậm lại, việc bán tài sản để thu hồi vốn trở nên khó khăn hơn, trong khi lãi vay vẫn phải thanh toán định kỳ. Đặc biệt, những khoản đầu tư không có dòng tiền cho thuê sẽ dễ chịu áp lực nếu lãi suất thả nổi tăng.
Các dự án pháp lý chưa hoàn thiện hoặc tiến độ kéo dài cũng có thể gặp bất lợi. Người mua ngày càng ưu tiên tính pháp lý, năng lực triển khai và khả năng bàn giao thực tế thay vì chỉ dựa vào tiềm năng tăng giá.
Ở chiều ngược lại, nhà ở phục vụ nhu cầu thực, có pháp lý rõ ràng và khả năng khai thác cho thuê có thể duy trì sức chống chịu tốt hơn. Đây cũng là nhóm phù hợp với định hướng phát triển nhà ở xã hội và nhà ở cho thuê mà Chính phủ đang đặt ra.
Kiểm soát giá bất động sản: Cơ hội cho người mua ở thực, phép thử với nhà đầu tư
Trong ngắn hạn, chỉ đạo của Thủ tướng chưa đủ cơ sở để khẳng định giá nhà sẽ giảm mạnh. Thị trường có thể tiếp tục điều chỉnh thông qua thanh khoản, chính sách bán hàng và sự phân hóa giữa các dự án trước khi thể hiện rõ hơn qua mặt bằng giá.
Với người mua ở thực, thanh khoản thấp có thể tạo thêm dư địa thương lượng, đặc biệt tại những dự án có áp lực hàng tồn kho hoặc chủ đầu tư cần cải thiện dòng tiền. Tuy nhiên, quyết định mua vẫn cần dựa trên khả năng tài chính, pháp lý và nhu cầu sử dụng thực tế.
Với nhà đầu tư, giai đoạn này đòi hỏi đánh giá kỹ hơn hiệu quả khai thác tài sản, tỷ lệ vốn vay và khả năng duy trì dòng tiền. Việc mua bất động sản chỉ dựa trên kỳ vọng tăng giá, trong khi không có phương án tài chính dự phòng, sẽ tiềm ẩn rủi ro lớn hơn.
KẾT LUẬN
Chỉ đạo kiểm soát giá bất động sản của Thủ tướng cho thấy thị trường đang được nhìn nhận trong mối liên hệ chặt chẽ với ổn định kinh tế vĩ mô và an toàn hệ thống tài chính. Đây không phải tín hiệu về một đợt giảm giá đồng loạt, mà là yêu cầu đưa thị trường phát triển cân bằng hơn giữa giá bán, nguồn cung và sức mua thực tế.
Trong giai đoạn tới, lợi thế có thể nghiêng về những nhà đầu tư có dòng tiền ổn định, sử dụng đòn bẩy hợp lý và lựa chọn tài sản có giá trị khai thác thực. Đón xem The Rich Show để tiếp tục cập nhật và phân tích những chuyển động đáng chú ý của thị trường bất động sản.
Hy vọng bài viết đã mang đến độc giả nhiều thông tin hữu ích. Mọi thắc mắc hoặc muốn nhận tư vấn đầu tư bất động sản sinh lời cao trực tiếp từ diễn giả Rich Nguyen, quý khách hàng vui lòng liên hệ:
RICH NGUYEN ACADEMY
Địa điểm: Tòa C5 D’capitale, số 119 Trần Duy Hưng, Cầu Giấy, Hà Nội
Hotline: 1900 999979
Email: info.richnguyen@gmail.com
Website: https://richnguyen.vn/
Facebook: Rich Nguyen Academy