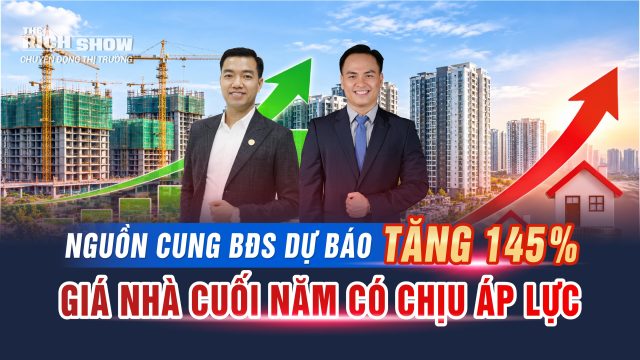
Thị trường bất động sản dự kiến đón khoảng 30.300 sản phẩm nhà ở mới trong quý IV/2026, tăng khoảng 145% so với quý trước. Tuy nhiên, làn sóng mở bán diễn ra khi giao dịch suy yếu, tồn kho gia tăng và khả năng tiếp cận vốn của người mua vẫn hạn chế. Nguồn cung tăng mạnh có thể tạo thêm lựa chọn và sức ép cạnh tranh về giá, nhưng liệu thị trường có đủ sức hấp thụ lượng hàng mới?
Mục lục
Nguồn cung bất động sản quý IV tăng mạnh nhưng sức mua chưa theo kịp
Theo báo cáo của DXS-FERI, thị trường dự kiến có khoảng 30.300 sản phẩm nhà ở mới từ hơn 30 dự án trong quý IV/2026, cao hơn khoảng 145% so với 12.357 sản phẩm của quý III. Đáng chú ý, nguồn cung mới quý III đã giảm 40% so với quý II và giảm 54% so với cùng kỳ năm trước.
Sự gia tăng này diễn ra trong bối cảnh thanh khoản chưa phục hồi rõ rệt. Theo Bộ Xây dựng, quý III cả nước ghi nhận khoảng 92.004 giao dịch thành công, giảm 8% so với quý trước. Trong đó, giao dịch căn hộ chung cư và nhà ở riêng lẻ giảm 14%, còn đất nền giảm 6%. Riêng Hà Nội, lượng căn hộ bán được trong quý III khoảng 3.800 căn, giảm 48% so với cùng kỳ.
Trong khi đó, giá nhà tại các đô thị lớn vẫn neo cao dù một số phân khúc đã có dấu hiệu điều chỉnh. Tồn kho tại các dự án được báo cáo bởi 27/34 địa phương lên khoảng 51.950 căn, lô, nền. Con số này chưa bao gồm toàn bộ vốn dở dang tại các dự án.
Điều đó cho thấy thị trường đang đối mặt với bài toán không đơn thuần là thiếu hàng. Nguồn cung có thể tăng nhanh, nhưng khả năng chi trả của người mua mới là yếu tố quyết định lượng sản phẩm thực sự được tiêu thụ.
Nguồn cung bất động sản quý IV tập trung chủ yếu ở thị trường phía Nam
Theo dự báo của DXS-FERI, khu vực phía Nam sẽ chiếm tỷ trọng lớn nhất trong tổng nguồn cung mới, với khoảng 16.900 sản phẩm, tương đương 56%. Miền Bắc dự kiến đóng góp khoảng 8.000 sản phẩm, chiếm 26%. Miền Trung và miền Tây mỗi khu vực có khoảng 2.700 sản phẩm, tương đương 9%.
Tại phía Nam, nguồn hàng dự kiến đến từ nhiều dự án như TT Genesis, Palm River, Imperia Sena Park, các giai đoạn tiếp theo của The Global City, IKI Village và Ansana by Kita. Một số dự án tại Bình Dương cũ, Đồng Nai, Tây Ninh và Cần Thơ cũng được kỳ vọng bổ sung nguồn cung cuối năm.
Ở miền Bắc, Hà Nội, Bắc Ninh và Hưng Yên tiếp tục là những địa bàn trọng điểm. Trong khi đó, Đà Nẵng và Khánh Hòa đóng góp nguồn cung mới tại miền Trung.
Đáng chú ý, căn hộ chung cư vẫn là loại hình chủ đạo, phần lớn đến từ các khu đô thị quy mô lớn với sự tham gia của Vinhomes, Sun Group, Masterise Homes và Ecopark.
Theo Avison Young, nguồn cung căn hộ mở bán mới tại Hà Nội, Đà Nẵng và TP.HCM cũng được dự báo tăng đáng kể. Các ước tính về lượng căn mở bán và tổng quy mô dự án có phạm vi thống kê khác nhau, do đó cần phân biệt khi đánh giá quy mô hàng hóa thực sự được đưa ra thị trường.
Nguồn cung bất động sản quý IV có thể cải thiện giao dịch nhưng chưa bảo đảm tăng thanh khoản
Ở chiều tích cực, Hội Môi giới Bất động sản Việt Nam (VARS) dự báo tổng giao dịch nhà đất trong quý IV có thể đạt khoảng 25.000 sản phẩm, gấp đôi quý III. Động lực đến từ nhu cầu mua nhà tăng vào cuối năm và nguồn cung nhà ở xã hội được bổ sung.
Tuy nhiên, dự báo giao dịch tăng không đồng nghĩa mọi phân khúc đều có khả năng hấp thụ tốt. Người mua đang thận trọng hơn, ưu tiên sản phẩm có giá trị sử dụng rõ ràng, pháp lý minh bạch và phù hợp với khả năng tài chính.
Điều này thể hiện rõ qua diễn biến tín dụng. Đến ngày 31/8/2026, dư nợ tín dụng bất động sản đạt khoảng 5,21 triệu tỷ đồng, tăng 9,49% so với cuối năm 2025. Tuy nhiên, dư nợ kinh doanh bất động sản tăng 19,59%, trong khi dư nợ cho vay mua nhà để ở chỉ tăng 1,02%.
Sự chênh lệch cho thấy dòng vốn vào hoạt động kinh doanh bất động sản đang tăng nhanh hơn tín dụng phục vụ nhu cầu mua nhà ở. Trong khi đó, lãi suất cao, hạn mức vay và yêu cầu chứng minh thu nhập tiếp tục là những rào cản đối với người mua.
Nguồn cung bất động sản quý IV phụ thuộc lớn vào diễn biến lãi suất
DXS-FERI đưa ra ba kịch bản cho thị trường trong quý cuối năm, trong đó lãi suất là biến số có ảnh hưởng trực tiếp đến khả năng hấp thụ.
Ở kịch bản cơ sở, lãi suất thả nổi duy trì khoảng 12–14%, nguồn cung tăng 20–30%, giá bán cơ bản đi ngang và tỷ lệ hấp thụ đạt 30–35%.
Trong kịch bản tích cực, nếu lãi suất giảm về 10–12%, nguồn cung có thể tăng 30–40%, giá bán tăng 5–10% và tỷ lệ hấp thụ đạt 40–45%.
Ngược lại, nếu lãi suất thả nổi lên 14–16%, tỷ lệ hấp thụ có thể giảm xuống dưới 20%, dù nguồn cung vẫn tăng khoảng 15–20%.
Khoảng cách giữa các kịch bản cho thấy nguồn cung không phải yếu tố duy nhất quyết định kết quả thị trường. Khi chi phí vay mua nhà tăng, người mua có xu hướng trì hoãn quyết định hoặc thu hẹp ngân sách. Chủ đầu tư vì vậy không thể chỉ dựa vào nhu cầu cuối năm để kỳ vọng bán hàng thuận lợi.
Nguồn cung bất động sản quý IV tạo lợi thế cho người mua, nhưng gia tăng áp lực cho chủ đầu tư
Khi lượng hàng mới tăng mạnh trong lúc tồn kho vẫn ở mức cao, các chủ đầu tư sẽ phải cạnh tranh trực tiếp hơn về giá bán, chất lượng sản phẩm và phương thức thanh toán.
Những dự án có pháp lý rõ ràng, vị trí thuận lợi, uy tín chủ đầu tư và tiến độ triển khai tốt có thể duy trì lợi thế. Ngược lại, sản phẩm có giá vượt khả năng chi trả, thiếu giá trị khai thác hoặc phụ thuộc chủ yếu vào kỳ vọng tăng giá sẽ khó thu hút người mua.
Với người mua ở thực, nguồn cung mới mang lại nhiều lựa chọn hơn và có thể tạo thêm dư địa thương lượng. Người có sẵn nguồn tiền cũng có lợi thế khi so sánh giá bán, chính sách chiết khấu và tiến độ thanh toán giữa các dự án.
Tuy nhiên, cơ hội không đồng nghĩa với việc nên mua bằng mọi giá. Khả năng chi trả dài hạn, chi phí lãi vay và pháp lý dự án vẫn là những yếu tố cần được ưu tiên.
Đáng chú ý, khu vực phía Nam sẽ chịu phép thử hấp thụ lớn khi chiếm tới 56% nguồn cung mới dự kiến. Nếu sức mua không cải thiện tương ứng, áp lực cạnh tranh giữa các dự án tại khu vực này có thể rõ nét hơn trong những tháng cuối năm.
KẾT LUẬN
Nguồn cung bất động sản quý IV tăng 145% mở ra cơ hội cải thiện giao dịch, nhưng chưa đủ để khẳng định thị trường sẽ phục hồi đồng đều hay giá nhà sẽ giảm mạnh. Khi sức mua còn phụ thuộc vào lãi suất và khả năng chi trả, lợi thế sẽ thuộc về những dự án có giá bán hợp lý, pháp lý rõ ràng và đáp ứng nhu cầu thực.
Với chủ đầu tư, đây là phép thử về năng lực bán hàng và khả năng thích ứng với thị trường. Với người mua, đây có thể là thời điểm có thêm lựa chọn, nhưng quyết định đầu tư vẫn cần dựa trên hiệu quả tài chính thay vì kỳ vọng giá tăng trong ngắn hạn.
Đón xem The Rich Show để tiếp tục cập nhật những chuyển động đáng chú ý của thị trường bất động sản.
Hy vọng bài viết đã mang đến độc giả nhiều thông tin hữu ích. Mọi thắc mắc hoặc muốn nhận tư vấn đầu tư bất động sản sinh lời cao trực tiếp từ diễn giả Rich Nguyen, quý khách hàng vui lòng liên hệ:
RICH NGUYEN ACADEMY
Địa điểm: Tòa C5 D’capitale, số 119 Trần Duy Hưng, Cầu Giấy, Hà Nội
Hotline: 1900 999979
Email: info.richnguyen@gmail.com
Website: https://richnguyen.vn/
Facebook: Rich Nguyen Academy